Первая консультация: о чём спросит юрист и что подготовить
Небольшая подготовка поможет обсудить вашу финансовую ситуацию предметно — даже если части документов пока нет под рукой.
Бесплатная услуга нашего офиса: реструктуризация, кредитные каникулы и переговоры с банками. Когда это работает, а когда лучше идти в суд.
Обновлено: 2026-09-25 · Редакционный материал
Обсуждать нагрузку полезно до того, как очередной платёж становится возможен только за счёт нового займа. Подготовьте конкретные цифры: сколько поступает в месяц, какие расходы необходимы и какую сумму реально направлять на погашение. Временное падение дохода и длительная невозможность обслуживать долг могут требовать разных решений.
Само обращение не меняет действующий график. Пока новый порядок не согласован или не наступили предусмотренные законом основания, нельзя считать платежи отменёнными. Уточняйте действующие обязательства по документам, а не по предположению «заявление принято, значит можно не платить». Если срок платежа близко, отдельно обозначьте это в обращении.
Вместо общего «уменьшите долг» объясните причину и попросите рассмотреть доступные варианты: изменение даты платежа, срока, графика или подходящую программу помощи. Укажите, какое предложение вы сможете исполнять. Не обещайте заведомо нереальную сумму только ради быстрого согласия.
Различайте добровольную программу кредитора и предусмотренные законом меры поддержки. Условия и основания отличаются. При наличии возможного права на кредитные каникулы это нужно проверять отдельно по виду кредита и обстоятельствам. Не называйте любую отсрочку «каникулами по закону», пока не установлено основание.
Соберите договор, действующий график, актуальную задолженность и документы об изменении положения: доходах, работе, необходимых расходах или иных обстоятельствах, на которые ссылаетесь. Отправляйте только то, что относится к просьбе. Для начала можно уточнить у кредитора перечень подтверждений его программы.
Составьте короткое обращение: кто вы, какой договор, что изменилось, какой вариант просите рассмотреть, как получить ответ. Пример структуры можно скачать ниже. Это не универсальное требование, которое банк обязан удовлетворить; это основа для предметного обсуждения. Сохраняйте подтверждение отправки через официальный канал.
Попросите полный расчёт: общая сумма будущих платежей, срок, процентная ставка, комиссии, страховки и последствия нарушения нового графика. Уменьшение ежемесячного платежа за счёт увеличения срока может повысить итоговые расходы. Это не всегда делает предложение плохим, но требует осознанного сравнения.
Составьте две колонки — действующие и предлагаемые условия. Затем проверьте бюджет: остаются ли деньги на необходимые расходы без новых заимствований. Если новый график снова требует регулярно занимать, проблема может быть лишь отложена. Не подписывайте дополнительное соглашение, не понимая, что именно в нём изменяется.
Сохраните ответ и разберите причину. Возможно, не хватает подтверждений, не выполнены условия программы или предлагаемый вариант недоступен по этому договору. Повторное обращение полезно, если в нём есть новые обстоятельства или устранены недостатки, а не просто изменён тон.
При нескольких кредиторах оцените общий результат. Договорённость с одним банком не обязательно делает посильными все платежи. Не скрывайте остальные обязательства при расчёте бюджета. Если приемлемое решение не складывается, можно проверить применимость МФЦ или судебной процедуры, их последствия и полную стоимость.
Досудебное урегулирование в нашем офисе заявлено как бесплатное направление: разбор нагрузки, подготовка обращений и оценка предлагаемых условий. Конкретный объём помощи уточняется на консультации. Согласие кредитора и условия его программы заранее не гарантируются.
Банкротство не должно предлагаться автоматически только потому, что оно является платной услугой офиса. Попросите объяснить, почему внесудебные договорённости подходят или не подходят в вашей ситуации. Если обсуждается БФЛ Старт или расширенное сопровождение, сравните цену, отдельные расходы и задачи. Итог консультации — понятный выбор, а не обязательство сразу заключить договор.
Памятки и основы обращений в формате TXT. Заполните своими данными; актуальную форму и способ подачи проверьте у получателя.
Основа обращения кредитору об изменении графика ↓Источники для самостоятельной проверки. Материал не заменяет индивидуального правового заключения; обстоятельства дела разбираются с юристом.
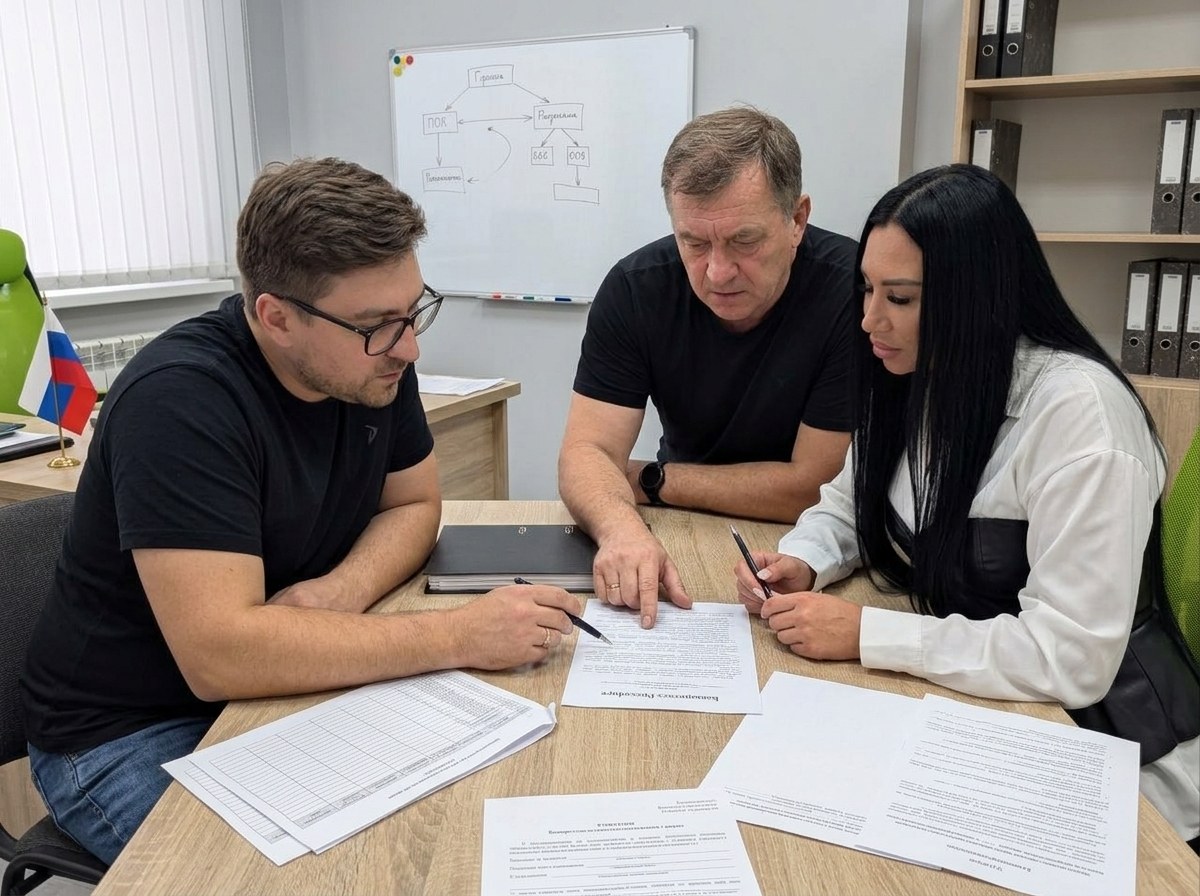 Консультация
Небольшая подготовка поможет обсудить вашу финансовую ситуацию предметно — даже если части документов пока нет под рукой.
 МФЦ и закон
Какие сведения подготовить для проверки условий и заявления.
 Банкротство
Разбираем подготовку документов, судебные этапы, расходы и возможные результаты процедуры.
Обсудим состав долгов, кредиторов и доступные варианты. До договора вы узнаете объём работы, стоимость и возможные риски.